
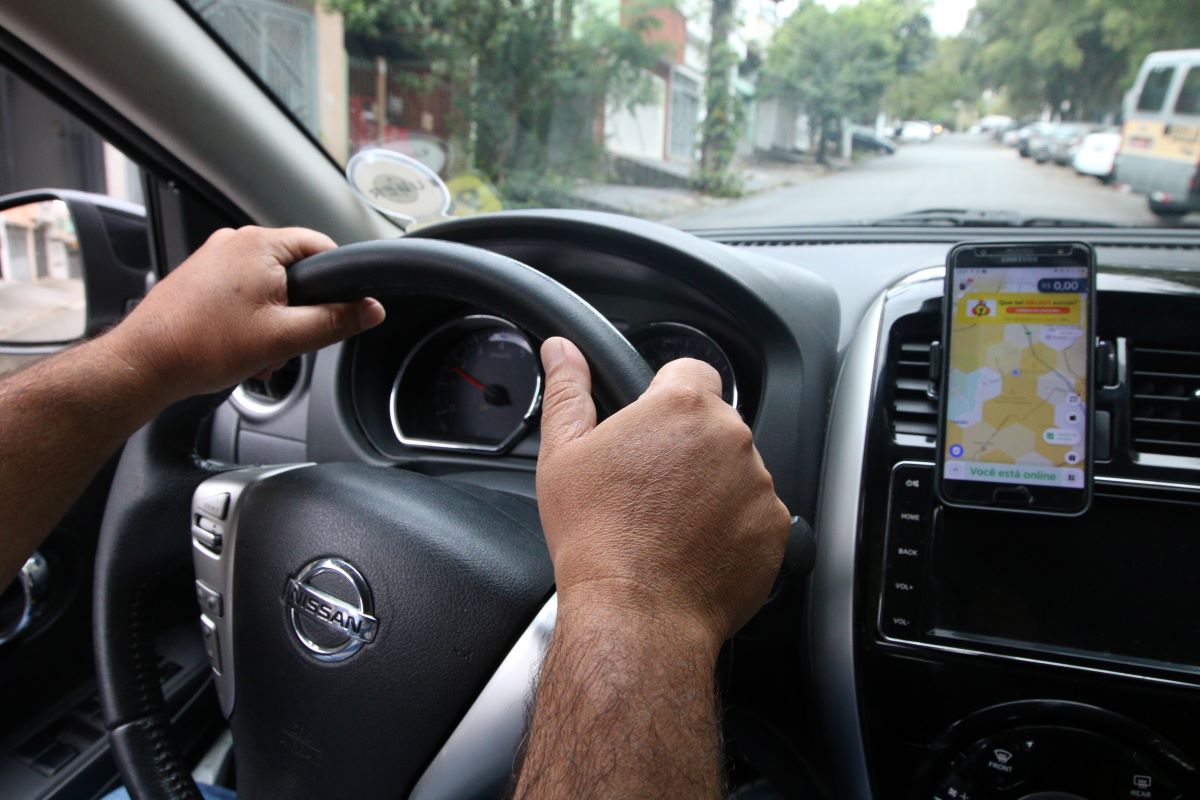


Para quem depende do volante para garantir a própria renda, um acidente de trânsito pode representar muito mais do que danos ao veículo. Além dos custos de reparação, o período sem trabalhar pode comprometer o orçamento e até a continuidade de um negócio. O risco ganha dimensão diante dos dados recentes da Polícia Rodoviária Federal (PRF): somente no primeiro semestre de 2026, foram registrados 1.658 atropelamentos nas rodovias federais, com 498 mortes. Os números representam aumentos de 13,87% e 13,7%, respectivamente, em comparação com o mesmo período de 2025.
Outro levantamento da PRF mostra que, entre janeiro e julho deste ano, a ingestão de álcool pelos condutores foi apontada como principal causa de 2.080 acidentes nas rodovias federais, que deixaram 127 mortos e 1.754 feridos. Nesse cenário, uma questão merece atenção de motoristas de aplicativo, entregadores, representantes comerciais e outros profissionais que utilizam profissionalmente o automóvel: o que fazer quando um acidente impede a continuidade do trabalho? E quais despesas podem ser cobradas da seguradora?
Para a advogada Mariana Cardozo, especialista no tema, a discussão envolve tanto as coberturas contratadas quanto as particularidades de quem utiliza o veículo como instrumento de trabalho. A análise do contrato é fundamental para identificar quais prejuízos estão protegidos e em quais circunstâncias existe direito à indenização.
O que o seguro pode cobrir?
A cobertura depende das condições estabelecidas na apólice. Segundo a Superintendência de Seguros Privados (Susep), o seguro automotivo pode incluir proteção contra colisões, incêndios, roubos e furtos, além de coberturas adicionais, como assistência 24 horas, carro reserva e responsabilidade civil por danos causados a terceiros. Para quem empreende dirigindo, entretanto, a preocupação não se limita ao conserto do automóvel. A impossibilidade de trabalhar durante o período de reparação pode gerar perdas financeiras significativas. É nesse contexto que entram os chamados lucros cessantes, que correspondem aos rendimentos que o profissional comprovadamente deixou de obter em razão do ocorrido.
“A indenização por lucros cessantes não está automaticamente incluída no seguro convencional. Sua cobertura depende de previsão contratual específica ou de outras circunstâncias que fundamentem o dever de indenizar”, explica Mariana. Nesse cenário, a comprovação da renda se torna particularmente importante para trabalhadores autônomos. Extratos bancários, notas fiscais, declarações de faturamento e históricos de corridas ou entregas podem ajudar a demonstrar os rendimentos anteriores ao acidente e dimensionar as perdas financeiras.
O uso profissional do veículo exige atenção
Outro ponto relevante, segundo Mariana, é a finalidade informada à seguradora no momento da contratação. Um veículo utilizado exclusivamente para fins particulares pode apresentar condições de risco diferentes de outro empregado diariamente no transporte de passageiros ou na realização de entregas.
A Susep esclarece que o perfil de utilização do automóvel é um dos fatores considerados pelas seguradoras na avaliação do risco e na definição do preço do seguro. Por isso, quem passa a utilizar profissionalmente um veículo originalmente segurado para uso particular deve comunicar a mudança à empresa.
A ausência dessa comunicação, entretanto, não significa necessariamente a perda automática da cobertura. A Lei nº 15.040/2024 estabelece critérios para situações de agravamento do risco, incluindo a necessidade de comprovação de sua relação com o sinistro nas hipóteses previstas pela legislação.
E quando a seguradora se recusa a pagar?
Desde dezembro de 2025, está em vigor a nova Lei do Contrato de Seguro, que estabelece regras mais claras para a análise dos sinistros e o pagamento das indenizações. Entre elas, está o prazo geral de 30 dias para a seguradora se manifestar sobre a cobertura, contado do recebimento da comunicação acompanhada dos documentos necessários, observadas as hipóteses legais de suspensão. Reconhecida a cobertura, a empresa dispõe, em regra, de mais 30 dias para efetuar o pagamento.
“Caso a seguradora negue a indenização, a decisão deve ser expressa e fundamentada. O profissional pode solicitar os documentos que embasaram a negativa, verificar as condições contratuais e buscar orientação jurídica para avaliar a possibilidade de contestação”, explica a advogada Mariana Cardozo.
Para quem utiliza o veículo como fonte de renda, a organização desses documentos e a escolha de coberturas compatíveis com a atividade profissional são cuidados que podem fazer diferença diante de um imprevisto. Afinal, quando o carro fica parado, não é apenas a mobilidade que está comprometida, mas também a capacidade de continuar trabalhando.